1. Что такое скользящая средняя по методу наименьших квадратов?
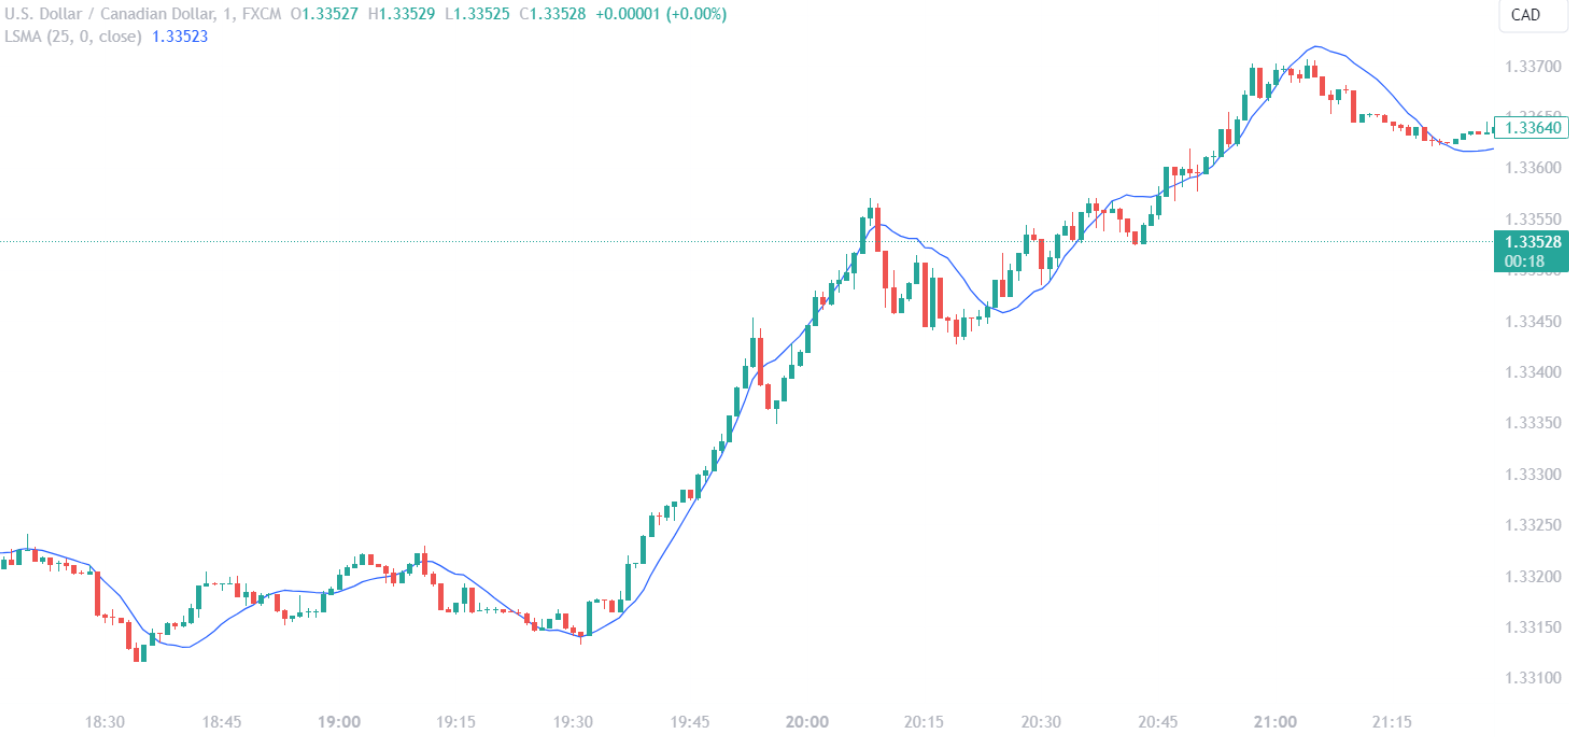
Скользящая средняя по методу наименьших квадратов (LSMA), также известная как скользящая средняя конечной точки, представляет собой вид скользящей средней, который применяет метод регрессии наименьших квадратов к последним n точкам данных, чтобы определить линию наилучшего соответствия. Затем эта линия используется для прогнозирования значения в следующий момент времени. В отличие от традиционных скользящих средних, LSMA делает упор на конец набора данных, который считается более важным для прогнозирования будущих трендов.
Расчёт LSMA включает нахождение линии линейной регрессии, которая минимизирует сумму квадратов вертикальных расстояний от точек до этой линии. Этот метод особенно эффективен для уменьшения запаздывания, обычно свойственного скользящим средним. Стремясь сократить расстояние от точек до линии, LSMA пытается дать более точное и чувствительное указание на направление и силу тренда.
Трейдеры часто предпочитают LSMA другим скользящим средним за способность близко следовать за движением цены и давать ранние сигналы смены тренда. Она особенно полезна на трендовых рынках, где определение начала и окончания ценовых трендов имеет решающее значение для своевременного принятия решений.
Адаптивность LSMA позволяет применять её на различных таймфреймах, что делает её универсальным инструментом для трейдеров, работающих на разных торговых горизонтах, от внутридневных до долгосрочных инвестиционных стратегий. Однако, как и все технические индикаторы, LSMA следует использовать вместе с другими инструментами и методами анализа, чтобы подтверждать сигналы и повышать точность торговли.
2. Как рассчитать скользящую среднюю по методу наименьших квадратов?
Для расчёта скользящей средней по методу наименьших квадратов (LSMA) требуется несколько шагов, в которых статистические методы используются для подгонки линии линейной регрессии к ценам закрытия ценной бумаги за заданный период. Формула линии линейной регрессии такова:
y = mx + b
Где:
- y обозначает прогнозируемую цену,
- m: наклон линии,
- x: переменная времени,
- b: свободный член (пересечение с осью y).
Чтобы определить значения m и b, выполняются следующие шаги:
- Присвойте каждому периоду последовательные номера (например, 1, 2, 3, …, n) в качестве значений x.
- Используйте цены закрытия каждого периода в качестве значений y.
- Рассчитайте наклон (m) линии регрессии по формуле:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Где:
- N: количество периодов,
- Σ обозначает суммирование по рассматриваемым периодам,
- x и y: соответственно номера отдельных периодов и цены закрытия.
- Вычислите свободный член (b) линии по формуле:
b = (Σy – m Σx) / N
- Определив m и b, Вы можете спрогнозировать следующее значение, подставив соответствующее значение x (для следующего периода это N+1) в уравнение регрессии y = mx + b.
Эти вычисления дают конечную точку LSMA в текущем периоде, которую затем можно отобразить в виде непрерывной линии на ценовом графике; она смещается вперёд по мере поступления новых данных.
На практике большинство торговых платформ включают LSMA как встроенный технический индикатор, автоматизируя эти расчёты и обновляя скользящую среднюю в режиме реального времени. Такое удобство позволяет трейдерам сосредоточиться на анализе рынка без ручных вычислений.
2.1. Понимание формулы скользящей средней по методу наименьших квадратов
Наклон и свободный член в LSMA
Ключевые компоненты формулы LSMA, наклон (m) и свободный член (b), играют решающую роль в понимании траектории тренда. Наклон отражает скорость, с которой цена ценной бумаги меняется со временем. Положительный наклон указывает на восходящий тренд: по мере хода времени цены растут. И наоборот, отрицательный наклон указывает на нисходящий тренд, при котором цены снижаются на выбранных периодах.
Свободный член показывает, где линия регрессии пересекает ось y. Это пересечение соответствует прогнозируемой цене, когда переменная времени (x) равна нулю. В контексте трейдинга свободный член важен не столько самой точкой пересечения, сколько своей ролью вместе с наклоном при расчёте будущих цен.
Расчёт прогнозных значений с помощью LSMA
После определения наклона и свободного члена эти значения применяются для прогнозирования будущих цен. Прогнозная природа LSMA заключена в уравнении y = mx + b. Значение для каждого нового периода оценивается подстановкой N+1 в уравнение, где N: номер последнего известного периода. Именно эта прогнозная способность отличает LSMA от простых скользящих средних, которые лишь усредняют прошлые цены без направленной составляющей.
Ориентация LSMA на минимизацию суммы квадратов вертикальных расстояний до линии эффективно снижает шум и даёт более плавное отображение ценового тренда. Этот эффект сглаживания особенно полезен на волатильных рынках, где он помогает трейдерам различить основной тренд среди колебаний цены.
Практическое применение значений LSMA
Для трейдеров практическое применение значений LSMA означает отслеживание направления и величины наклона. Более крутой наклон указывает на более сильный тренд, а выравнивающийся наклон говорит о возможном ослаблении или развороте тренда. Кроме того, положение линии LSMA относительно ценового движения может служить сигналом: цены выше линии LSMA могут указывать на бычьи условия, а цены ниже, на медвежьи.
Способность формулы LSMA адаптироваться к последним рыночным данным делает её динамичным инструментом, ориентированным на будущее. По мере поступления новых ценовых данных линия LSMA пересчитывается, благодаря чему скользящая средняя остаётся актуальной и своевременной для принятия решений.
| Компонент | Роль в LSMA | Значение для трейдинга |
|---|---|---|
| Наклон (m) | Скорость изменения цены | Показывает направление и силу тренда |
| Свободный член (b) | Прогнозируемая цена при x=0 | Используется в формуле для расчёта будущих цен |
| Прогнозное уравнение (y=mx+b) | Прогнозирует будущие цены | Помогает предвидеть продолжение или разворот тренда |
Понимая математические основы и практическое значение формулы LSMA, трейдеры могут эффективнее использовать этот индикатор в рыночном анализе и торговых стратегиях.
2.2. Реализация скользящей средней по методу наименьших квадратов на Python
Примечание: этот метод предназначен для опытных трейдеров, владеющих программированием на Python. Если он Вам неинтересен, можно перейти к части 3.
Чтобы реализовать скользящую среднюю по методу наименьших квадратов (LSMA) на Python, обычно используют библиотеки, такие как NumPy для числовых расчётов и pandas для обработки данных. Реализация состоит в создании функции, которая принимает на вход ряд цен закрытия и длину скользящей средней.
Сначала создаётся последовательность значений времени (x), соответствующая ценам закрытия (y). Библиотека NumPy предлагает для этого такие функции, как np.arange(); эта последовательность необходима для расчёта сумм, требуемых формулами наклона и свободного члена.
NumPy также предоставляет функцию np.polyfit(), которая позволяет просто подогнать к данным полином наименьших квадратов заданной степени. Для LSMA подходит полином первой степени (линейная подгонка). Функция np.polyfit() возвращает коэффициенты линии линейной регрессии, соответствующие наклону (m) и свободному члену (b) в формуле LSMA.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
Приведённую выше функцию можно применить к DataFrame pandas, содержащему цены закрытия. Используя метод rolling вместе с apply, можно рассчитать LSMA для каждого окна заданного периода по всему набору данных.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
В этой реализации функция calculate_lsma рассчитана на использование с методом apply, что позволяет вычислять значения LSMA в скользящем окне. Получившийся столбец LSMA в DataFrame представляет собой временной ряд значений LSMA, который можно построить на графике вместе с ценами закрытия, чтобы увидеть тренд.
Интеграция LSMA в торговый скрипт на Python позволяет трейдерам автоматизировать анализ тренда и потенциально разрабатывать алгоритмические торговые стратегии, реагирующие на сигналы LSMA. По мере добавления новых ценовых данных в DataFrame LSMA можно пересчитывать, получая непрерывный анализ тренда в реальном времени.
| Функция | Применение | Описание |
|---|---|---|
np.arange() |
Создать последовательность | Создаёт значения времени для расчёта LSMA |
np.polyfit() |
Подогнать линию регрессии | Вычисляет наклон и свободный член для LSMA |
rolling() |
Применить функцию к окну | Позволяет вести скользящий расчёт LSMA в pandas |
apply() |
Использовать пользовательскую функцию | Применяет расчёт LSMA к каждому скользящему окну |
3. Как настроить параметры скользящей средней по методу наименьших квадратов?
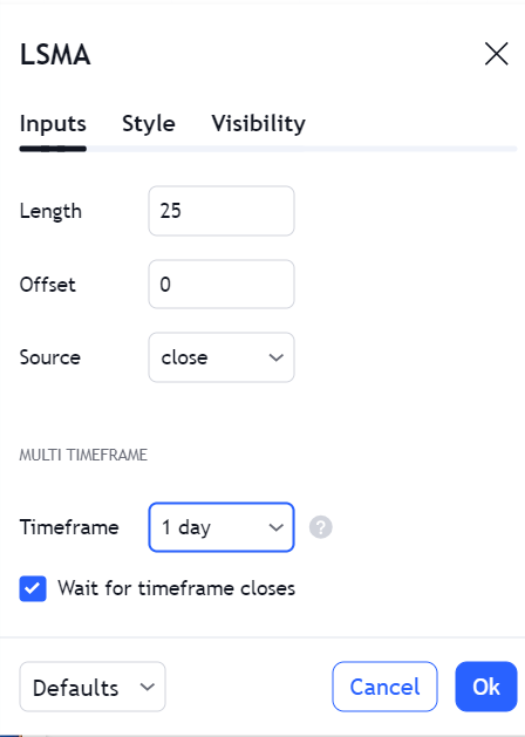
Точная настройка параметров скользящей средней по методу наименьших квадратов (LSMA) крайне важна для раскрытия её полного потенциала в торговой стратегии. Основной параметр настройки LSMA это длина периода, определяющая количество точек данных, используемых в регрессионном анализе. Этот период можно тонко настраивать в зависимости от интересов трейдера: краткосрочные движения цены или анализ более долгосрочных трендов. Более короткий период делает LSMA более чувствительной, быстро реагирующей на изменения цены, а более длинный даёт более плавную линию, менее подверженную ложным срабатываниям.
Другой важный параметр: источник цены. Хотя обычно используются цены закрытия, трейдеры могут применять LSMA к ценам открытия, максимуму, минимуму или даже к среднему значению этих цен. Выбор источника цены может влиять на чувствительность LSMA и должен соответствовать аналитическому подходу трейдера.
Чтобы дополнительно уточнить LSMA, трейдеры могут изменить значение смещения, которое сдвигает линию LSMA вперёд или назад на графике. Смещение может помочь точнее совместить LSMA с текущим движением цены или дать более наглядное визуальное указание на направление тренда.
Расширенные настройки могут включать применение множителя к наклону или создание канала вокруг LSMA путём прибавления к линии LSMA и вычитания из неё фиксированного значения или процента. Эти модификации могут помочь в выявлении состояний перекупленности и перепроданности.
| Параметр | Описание | Влияние |
|---|---|---|
| Длина периода | Количество точек данных для регрессии | Влияет на чувствительность и плавность |
| Источник цены | Используемый тип цены (закрытие, открытие, максимум, минимум) | Влияет на чувствительность LSMA к цене |
| Смещение | Сдвигает линию LSMA на графике | Помогает визуальному совмещению и указанию тренда |
| Множитель/канал | Корректирует наклон или создаёт диапазон вокруг LSMA | Помогает выявлять рыночные экстремумы |
Независимо от выбранных параметров, крайне важно провести бэктест LSMA на исторических данных, чтобы подтвердить её эффективность в торговой стратегии. По мере изменения рыночных условий может потребоваться постоянная оптимизация, чтобы параметры LSMA оставались согласованными с целями трейдера и его допустимым уровнем риска.
3.1. Определение оптимальной длины периода
Определение оптимальной длины периода для LSMA
Оптимальная длина периода скользящей средней по методу наименьших квадратов (LSMA) зависит от торгового стиля и динамики рынка. Дейтрейдеры могут склоняться к более коротким периодам, например от 5 до 20 дней, чтобы улавливать быстрые значительные движения. В отличие от них, свинг-трейдеры или инвесторы могут рассматривать периоды от 20 до 200 дней, чтобы отфильтровать рыночный шум и следовать более долгосрочным трендам.
Выбор оптимального периода требует анализа компромисса между чувствительностью и устойчивостью. Более короткий период повышает чувствительность и даёт ранние сигналы, которые могут быть решающими для использования краткосрочных возможностей. Однако это может приводить и к ложным сигналам из-за повышенной чувствительности LSMA к всплескам цены. С другой стороны, более длинный период повышает устойчивость и даёт меньше сигналов, но потенциально более надёжных, подходящих для подтверждения устоявшихся трендов.
Бэктестинг необходим для определения длины периода, соответствующей историческим результатам. Трейдерам следует протестировать различные длины периода, чтобы выяснить, насколько LSMA эффективна в генерации прибыльных сигналов в условиях прошлых рыночных ситуаций. Такой эмпирический подход помогает оценить прогнозную силу индикатора и соответствующим образом скорректировать длину периода.
Волатильность, это ещё один важный фактор, влияющий на длину периода. В условиях высокой волатильности может быть полезен более длинный период, чтобы избежать ложных срабатываний, тогда как при более низкой волатильности лучше подходит более короткий период, позволяющий быстро реагировать на едва заметные изменения цены.
| Рыночные условия | Рекомендуемая длина периода | Обоснование |
|---|---|---|
| Высокая волатильность | Более длинный период | Снижает шум и ложные сигналы |
| Низкая волатильность | Более короткий период | Повышает чувствительность к движениям цены |
| Краткосрочная торговля | 5-20 дней | Улавливает быстрые рыночные сдвиги |
| Долгосрочная торговля | 20-200 дней | Отфильтровывает краткосрочные колебания |
В конечном счёте оптимальная длина периода не универсальна, а представляет собой индивидуальный параметр, требующий тонкой настройки под конкретный профиль риска трейдера, его торговый горизонт и волатильность рынка. Постоянная оценка и корректировка длины периода обеспечивают то, что LSMA остаётся актуальным и эффективным инструментом рыночного анализа.
3.2. Корректировка с учётом рыночной волатильности
Периоды LSMA, скорректированные на волатильность
Корректировка скользящей средней по методу наименьших квадратов (LSMA) с учётом рыночной волатильности предполагает калибровку длины периода в соответствии с преобладающими рыночными условиями. Волатильность, статистическая мера разброса доходностей конкретной ценной бумаги или рыночного индекса, существенно влияет на поведение скользящих средних. Сильно волатильные рынки могут сделать LSMA с коротким периодом слишком неустойчивыми, порождая избыточный шум, который может привести к неверной интерпретации трендовых сигналов. И наоборот, в условиях низкой волатильности LSMA с длинным периодом может оказаться слишком вялой и не уловить выгодные движения и смены тренда.
Чтобы смягчить эти проблемы, трейдеры могут использовать индексы волатильности, такие как VIX, для ориентира при корректировке периода LSMA. Более высокое значение VIX, свидетельствующее о повышенной рыночной волатильности, может подсказать увеличение периода LSMA, чтобы ослабить влияние всплесков цены и рыночного шума. Когда VIX низкий, что сигнализирует о более спокойных рыночных условиях, выгоден может оказаться более короткий период LSMA, позволяющий гибче реагировать на движения цены.
Внедрение механизма динамической корректировки периода на основе волатильности может ещё больше улучшить работу LSMA. Такой подход предполагает изменение длины периода в реальном времени по мере изменения уровней волатильности. Например, простое правило корректировки по волатильности может увеличивать период LSMA на процент, пропорциональный росту показателя волатильности, и наоборот.
Полосы волатильности также можно применять вместе с LSMA, чтобы создать канал, скорректированный на волатильность. Ширина этих полос меняется вслед за волатильностью и даёт визуальные подсказки о возможных фазах пробоя или консолидации. Этот метод не только уточняет сигналы входа и выхода, но и помогает задавать уровни стоп-лосса, соответствующие текущей рыночной волатильности.
| Уровень волатильности | Корректировка LSMA | Цель |
|---|---|---|
| Высокий | Увеличить период | Снизить шум и ложные сигналы |
| Низкий | Уменьшить период | Повысить чувствительность к изменениям цены |
Трейдерам следует учитывать, что хотя корректировка на волатильность может повысить полезность LSMA, она не является панацеей. Постоянный мониторинг и бэктестинг остаются необходимыми, чтобы корректировки согласовывались с общей торговой стратегией и системой управления рисками.
4. Какие стратегии со скользящей средней по методу наименьших квадратов эффективны?
Стратегия подтверждения тренда
Стратегия подтверждения тренда использует LSMA для проверки направления рыночного тренда. Когда наклон LSMA положительный, а цена находится выше линии LSMA, трейдеры могут считать это подтверждением восходящего тренда и возможностью открыть длинные позиции. И наоборот, отрицательный наклон при ценовом движении ниже LSMA может сигнализировать о нисходящем тренде и побуждать трейдеров рассматривать короткие позиции. Эта стратегия подчёркивает важность направления наклона и относительного положения цены для принятия взвешенных торговых решений.
Стратегия пробоя
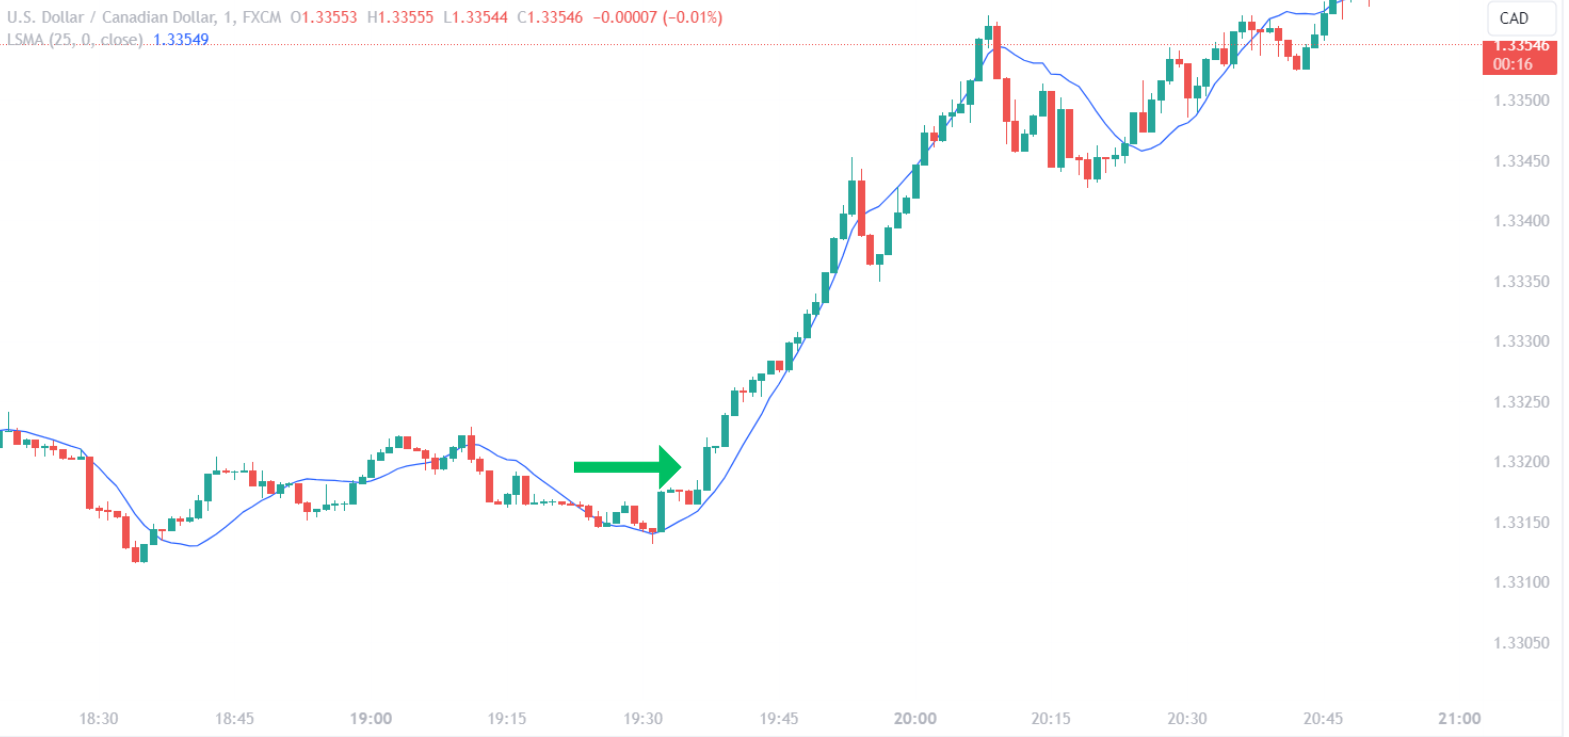
В стратегии пробоя трейдеры следят за движениями цены, пересекающими линию LSMA со значительным импульсом, что может указывать на начало нового тренда. Пробой выше LSMA можно трактовать как бычий сигнал, а пробой вниз под линию, как медвежий. Трейдеры часто сочетают эту стратегию с анализом объёма, чтобы подтвердить силу пробоя и отфильтровать ложные сигналы.
Стратегия пересечения скользящих средних
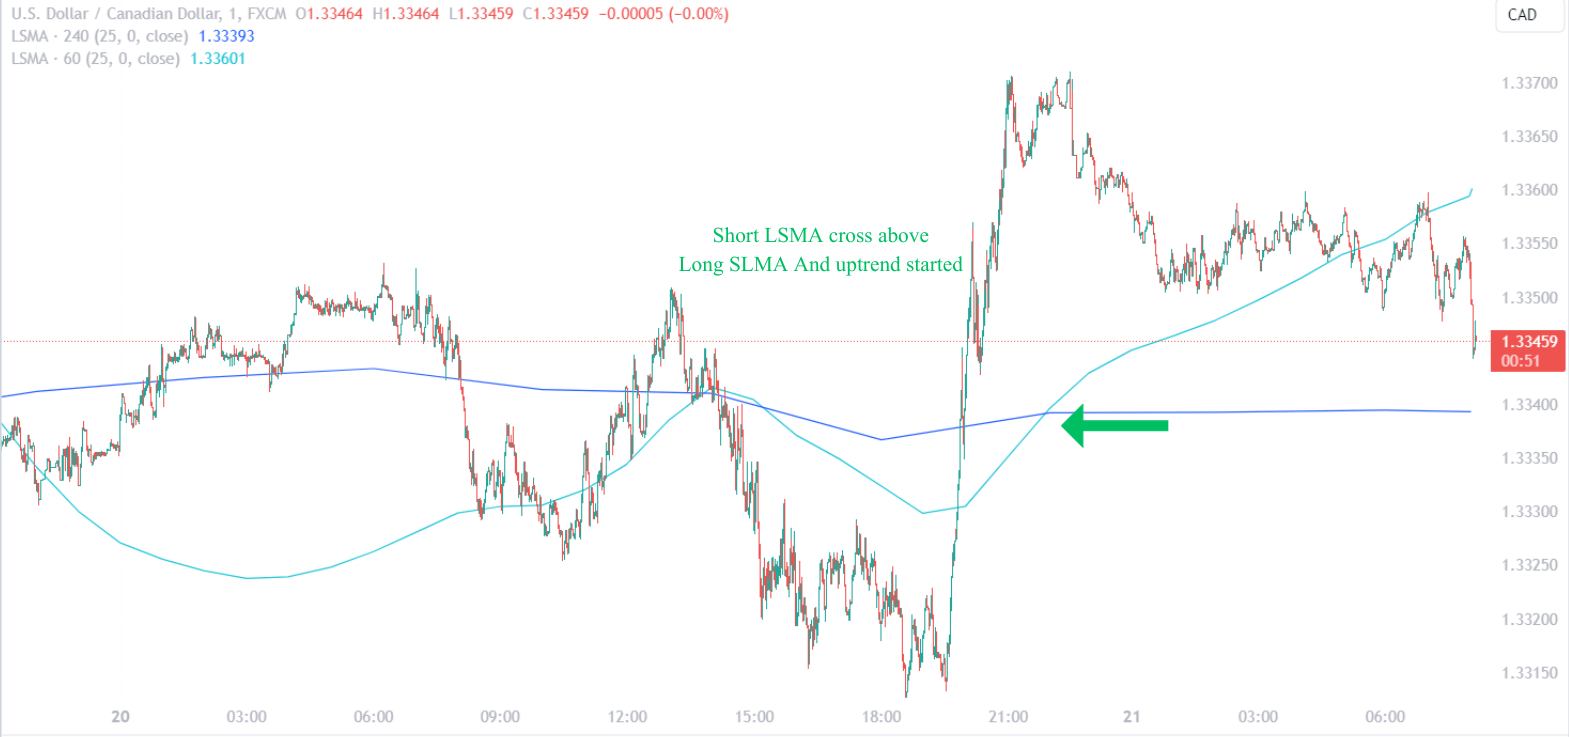
Стратегия пересечения скользящих средних предполагает использование двух LSMA с разными периодами. Типичная схема включает LSMA с коротким периодом и LSMA с длинным периодом. Пересечение LSMA короткого периода выше LSMA длинного периода обычно рассматривается как сигнал на покупку и говорит о зарождающемся восходящем тренде. И наоборот, пересечение вниз может запускать сигнал на продажу, указывающий на возможный нисходящий тренд. Такой подход с двумя LSMA позволяет трейдерам улавливать смены импульса и может быть особенно эффективен на трендовых рынках.
Стратегия возврата к среднему
Трейдеры, применяющие стратегию возврата к среднему, используют LSMA как центральную линию для выявления возможных чрезмерных отклонений цены от тренда. Когда цены значительно отклоняются от LSMA, а затем начинают возвращаться, трейдеры могут рассматривать вход в сделки в направлении среднего. Эта стратегия основана на предпосылке, что цены со временем стремятся вернуться к среднему, а LSMA служит динамическим ориентиром для возврата к среднему.
| Стратегия | Описание | Сигнал для длинной позиции | Сигнал для короткой позиции |
|---|---|---|---|
| Подтверждение тренда | Проверяет направление тренда по наклону LSMA и положению цены | Положительный наклон при цене выше LSMA | Отрицательный наклон при цене ниже LSMA |
| Пробой | Выявляет новые тренды по пересечениям линии LSMA | Цена пробивает LSMA и удерживается выше неё | Цена пробивает LSMA и удерживается ниже неё |
| Пересечение скользящих средних | Использует две LSMA для выявления смен импульса | LSMA короткого периода пересекает LSMA длинного периода снизу вверх | LSMA короткого периода пересекает LSMA длинного периода сверху вниз |
| Возврат к среднему | Использует возврат цены к LSMA | Цена отклоняется от LSMA, затем возвращается к ней | Цена отклоняется от LSMA, затем возвращается к ней |
Эти стратегии представляют лишь часть возможных применений LSMA в трейдинге. Каждую стратегию можно адаптировать под индивидуальный торговый стиль и рыночные условия. При включении этих стратегий с LSMA в торговый план крайне важно проводить тщательный бэктестинг и применять разумные методы управления рисками.
4.1. Следование за трендом с помощью LSMA
Следование за трендом с помощью LSMA
В сфере следования за трендом скользящая средняя по методу наименьших квадратов (LSMA) служит мощным индикатором для оценки направления и силы рыночных трендов. Трендовые трейдеры полагаются на LSMA, чтобы выявлять устойчивые движения цены, которые могут указывать на надёжную точку входа. Наблюдая за углом и направлением LSMA, трейдеры могут оценить силу текущего тренда. Растущая LSMA говорит о восходящем импульсе и, следовательно, о возможности открыть или удерживать длинные позиции. И наоборот, снижающаяся LSMA сигнализирует о нисходящем импульсе, намекая на возможности для короткой продажи.
Эффективность LSMA при следовании за трендом связана не только с её направлением, но и с её положением относительно цены. Цена, стабильно остающаяся выше растущей LSMA, подтверждает бычьи настроения, а цена, постоянно остающаяся ниже снижающейся LSMA, подчёркивает медвежьи настроения. Трейдеры часто ищут такие условия, чтобы подтвердить свою трендовую позицию перед совершением сделок.
Пробои из фаз консолидации в новые тренды особенно значимы, когда их сопровождает LSMA. Пробой при движении LSMA в том же направлении может усилить вероятность формирования нового тренда. Трейдеры могут следить за наклоном LSMA на предмет ускорения или замедления, чтобы судить о возможном продолжении или исчерпании тренда.
| Поведение LSMA | Значение для тренда | Возможное действие |
|---|---|---|
| Растущая LSMA | Восходящий импульс | Рассмотреть длинные позиции |
| Падающая LSMA | Нисходящий импульс | Рассмотреть короткие позиции |
| Цена выше растущей LSMA | Подтверждение бычьего тренда | Удерживать/открывать длинные позиции |
| Цена ниже падающей LSMA | Подтверждение медвежьего тренда | Удерживать/открывать короткие позиции |
Учёт данных об объёме может улучшить следование за трендом с LSMA, поскольку рост объёма при подтверждении тренда может добавить уверенности в сделке. Аналогично, расхождение между объёмом и наклоном LSMA может служить предупреждающим сигналом об ослаблении тренда.
Следование за трендом с LSMA не является статичной стратегией: оно требует постоянного наблюдения за рыночными условиями и поведением LSMA. Поскольку LSMA пересчитывается с каждой новой точкой данных, она отражает последние движения цены, позволяя трейдерам оставаться в согласии с текущей траекторией рынка.
4.2. Возврат к среднему и LSMA
Возврат к среднему и LSMA
Концепция возврата к среднему утверждает, что цены и доходности со временем возвращаются к среднему значению. Этот принцип можно применять с помощью LSMA, которая выступает динамической центральной линией, обозначающей равновесный уровень, к которому, как ожидается, вернутся цены. Стратегии возврата к среднему обычно используют экстремальные отклонения от LSMA, исходя из гипотезы, что со временем цены вернутся к этой скользящей средней.
На практике трейдеры могут задать пороги, определяющие «экстремальное» отклонение. Эти пороги можно установить с помощью измерений стандартного отклонения или процентного удаления от LSMA. Сделки открываются, когда цена пересекает порог обратно в сторону LSMA, что указывает на начало возврата к среднему.
Установка точек стоп-лосса и тейк-профита имеет решающее значение при использовании стратегий возврата к среднему с LSMA. Стоп-лоссы обычно размещают за установленным порогом, чтобы снизить риск в случае продолжения движения вместо возврата. Точки тейк-профита можно задать вблизи LSMA, где ожидается стабилизация цены.
| Тип порога | Описание | Применение |
|---|---|---|
| Стандартное отклонение | Измеряет величину отклонения от LSMA | Задаёт границы экстремальных отклонений цены |
| Процент | Фиксированный процент удаления от LSMA | Определяет условия чрезмерно растянутой цены |
Динамичная природа LSMA делает её пригодной для адаптации к меняющимся рыночным условиям, что полезно в контексте возврата к среднему. По мере смещения среднего уровня цен LSMA перенастраивается, обеспечивая постоянно обновляемую точку отсчёта для выявления возможностей возврата к среднему.
Трейдерам важно понимать, что стратегии возврата к среднему с LSMA не безошибочны. Рыночные условия могут измениться, и цены могут не вернуться так, как ожидалось. Поэтому управление рисками и бэктестинг необходимы для проверки эффективности стратегии в различных рыночных циклах и условиях.
4.3. Сочетание LSMA с другими техническими индикаторами
RSI и LSMA: подтверждение импульса
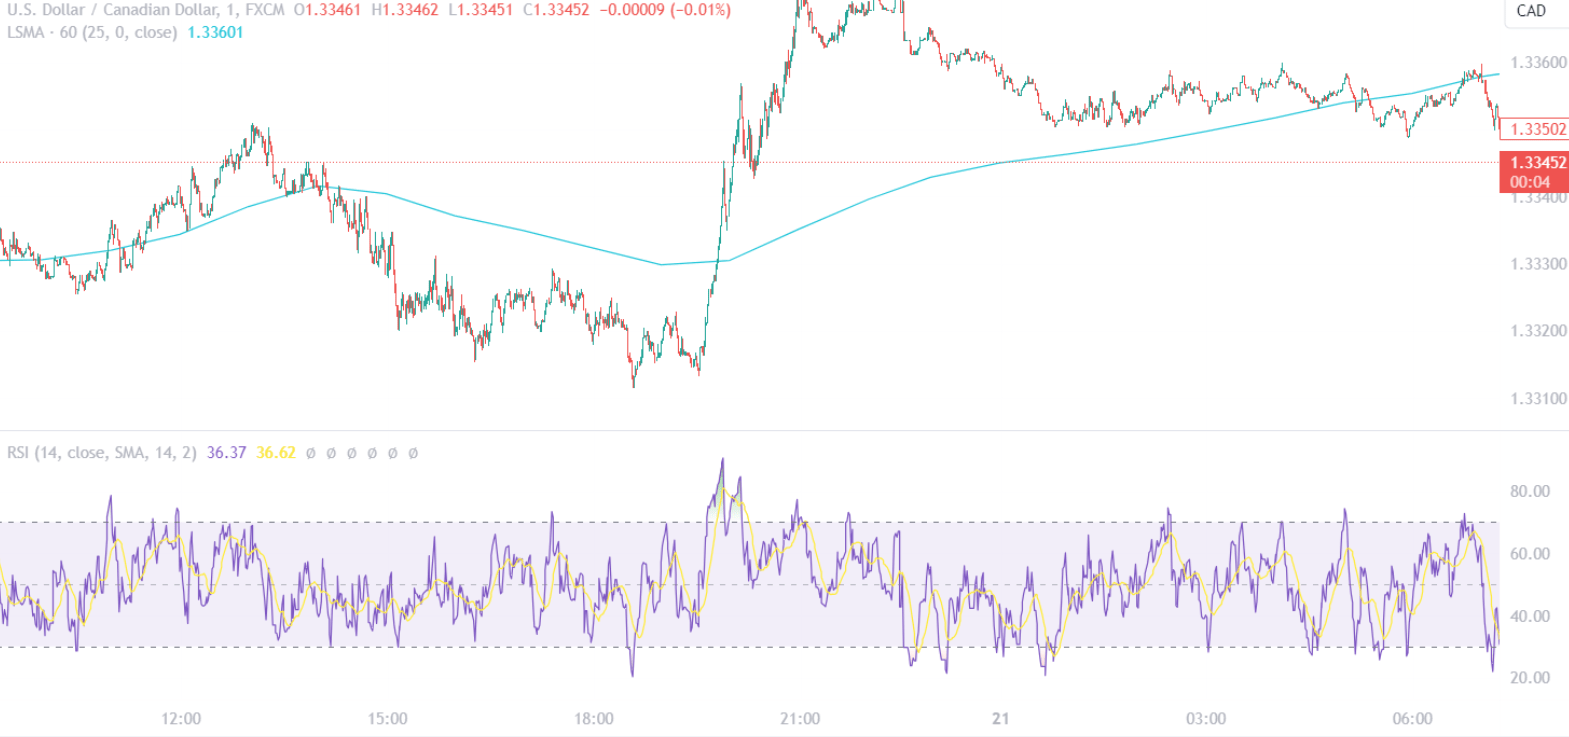
Сочетание скользящей средней по методу наименьших квадратов (LSMA) с индексом относительной силы (RSI) даёт многогранное представление о рыночных настроениях. RSI, осциллятор импульса, измеряет скорость и величину изменения цены, обычно по шкале от 0 до 100. Значение RSI выше 70 говорит о состоянии перекупленности, а ниже 30, о состоянии перепроданности. Когда тренд LSMA согласуется с сигналами RSI, трейдеры получают уверенность в преобладающем импульсе. Например, пересечение RSI уровня 70 снизу вверх в сочетании с восходящей LSMA может усилить бычий прогноз.
MACD и LSMA: сила тренда и разворот
Схождение/расхождение скользящих средних (MACD), это ещё один мощный инструмент для использования вместе с LSMA. MACD измеряет соотношение между двумя скользящими средними цены ценной бумаги. Трейдеры ищут пересечение линии MACD выше сигнальной линии как возможный сигнал на покупку, а пересечение вниз, как сигнал на продажу. Когда эти пересечения MACD совпадают с LSMA, указывающей на тренд в том же направлении, это говорит о прочном тренде. И наоборот, если MACD расходится с трендом LSMA, это может сигнализировать о возможном развороте тренда.
Полосы Боллинджера и LSMA: волатильность и анализ тренда
Полосы Боллинджера добавляют измерение волатильности к трендовому анализу LSMA. Этот индикатор состоит из набора линий, построенных на удалении двух стандартных отклонений (в положительную и отрицательную сторону) от простой скользящей средней (SMA) цены ценной бумаги. Когда LSMA находится внутри полос Боллинджера, это подтверждает тренд в рамках обычных границ волатильности. Если LSMA выходит за пределы полос, это может указывать на пробой волатильности и более сильный тренд либо на возможный разворот, если это происходит в направлении, противоположном преобладающему тренду.
Сочетание технических индикаторов с LSMA
| Индикатор | Использование с LSMA | Цель |
|---|---|---|
| RSI | Подтверждение импульса | Проверка условий перекупленности/перепроданности с учётом тренда LSMA |
| MACD | Оценка силы тренда и возможных разворотов | Перекрёстная проверка трендовых сигналов и расхождений |
| Полосы Боллинджера | Оценка волатильности и подтверждение тренда | Выявление пробоев волатильности и подтверждение силы тренда в пределах нормальной волатильности |
Использование этих индикаторов вместе с LSMA может дать комплексный торговый подход, позволяющий проводить более тонкий анализ и потенциально находить торговые установки с более высокой вероятностью. Однако важно помнить, что ни один индикатор не безошибочен. Каждый дополнительный индикатор вносит новые параметры и потенциальную сложность, поэтому трейдерам необходимо обеспечить тщательное понимание и тестирование этих сочетаний в своих стратегиях.
5. Что учитывать при использовании скользящей средней по методу наименьших квадратов в трейдинге?
Оценка фазы рынка и применение LSMA
При использовании скользящей средней по методу наименьших квадратов (LSMA) трейдеры должны прежде всего определить фазу рынка, трендовая она или боковая, поскольку эффективность LSMA соответственно меняется. В трендовых фазах LSMA может помочь выявить и подтвердить направление тренда. Однако на боковом рынке LSMA может давать менее надёжные сигналы, так как среднее не отдаёт заметного предпочтения ни одному из направлений. Чтобы повысить точность принятия решений, трейдерам следует дополнять LSMA другими индикаторами, подходящими для текущей фазы рынка.
Чувствительность LSMA и шум данных
Чувствительность LSMA к недавним изменениям цены может быть как преимуществом, так и недостатком. Её отзывчивость позволяет рано обнаруживать смену тренда, но она может реагировать и на краткосрочные всплески или падения цены, что приводит к вводящим в заблуждение сигналам. Чтобы смягчить это, трейдерам следует учитывать общий ценовой контекст и то, отражают ли последние движения подлинную смену тренда или лишь временную волатильность.
Настройка и длина периода
Настройка длины периода LSMA имеет решающее значение, так как не существует универсального значения, подходящего для всех рынков или торговых стилей. Выбранный период должен соответствовать стратегии трейдера: более короткие периоды для тех, кто ищет быстрые сделки, и более длинные для тех, кто стремится уловить более значительные трендовые движения. Необходимо проводить бэктест различных длин периода, чтобы убедиться, что параметры LSMA оптимизированы для конкретного инструмента и таймфрейма, которым торгуют.
Интеграция управления рисками
Важность включения управления рисками в стратегии на основе LSMA невозможно переоценить. LSMA не должна быть единственным определяющим фактором входа в сделки или выхода из них. Она должна быть частью более широкой системы, включающей заранее заданные параметры риска и стоп-лосс ордера. LSMA может помочь в установке динамических уровней стоп-лосса, которые подстраиваются под текущую волатильность рынка и силу тренда, но их всегда следует задавать в пределах допустимого для трейдера уровня риска.
Непрерывное обучение и адаптация
Наконец, трейдерам следует делать ставку на непрерывное обучение и адаптацию при использовании LSMA. По мере изменения рыночных условий должно меняться и применение LSMA в торговой стратегии. Регулярный пересмотр результатов LSMA в свете последних рыночных данных может выявить необходимые корректировки её применения, гарантируя, что индикатор остаётся ценным инструментом в арсенале трейдера.
| Аспект | Цель |
|---|---|
| Оценка фазы рынка | Согласовать использование LSMA с трендовым или боковым рынком |
| Чувствительность LSMA | Сбалансировать отзывчивость и вероятность сигналов, вызванных шумом |
| Настройка и бэктестинг | Оптимизировать длины периода в соответствии с торговыми целями и поведением рынка |
| Управление рисками | Использовать стоп-лосс ордера и параметры риска для защиты от ложных сигналов |
| Непрерывное обучение | Адаптировать использование LSMA к меняющимся рыночным условиям для устойчивой эффективности |
5.1. Анализ плюсов и минусов
Плюсы LSMA
LSMA предлагает трейдерам ряд преимуществ. Её метод расчёта, минимизирующий сумму квадратов отклонений, как правило, даёт более плавную линию по сравнению с традиционными скользящими средними. Эта плавность может помочь выявить основной тренд с меньшим запаздыванием, давая трейдерам возможность поймать тренды раньше. Кроме того, адаптируемость LSMA к корректировкам на волатильность позволяет тонко настраивать её под разные рыночные условия, повышая её полезность как в условиях высокой, так и низкой волатильности.
| Преимущество | Описание |
|---|---|
| Плавность | Снижает рыночный шум и даёт более ясную картину тренда. |
| Раннее выявление тренда | Сводит к минимуму запаздывание при обнаружении смены тренда, давая потенциально более ранние сигналы входа и выхода. |
| Корректировки на волатильность | Настраивается под рыночные условия, повышая отзывчивость и точность. |
Минусы LSMA
Однако у LSMA есть и недостатки. Её чувствительность, хотя и полезная для обнаружения трендов, может приводить к ложным сигналам в периоды рыночной консолидации или при реакции на всплески цены. Кроме того, LSMA мало что даёт на боковых рынках, так как может порождать множество пересечений без ясного направления. Необходимость обширного бэктестинга и настройки под разные таймфреймы и активы также может отнимать много времени, потенциально приводя к чрезмерной оптимизации или подгонке под историю.
| Недостаток | Описание |
|---|---|
| Ложные сигналы | Чувствительность к изменениям цены может приводить к вводящим в заблуждение сигналам. |
| Неэффективность на боковых рынках | На флэтовых рынках возможны частые пересечения без ясного тренда. |
| Необходимость бэктестинга | Требует значительного тестирования для адаптации к конкретным рыночным условиям, что может быть ресурсоёмким. |
По сути, хотя LSMA может быть мощным инструментом в арсенале трейдера, её следует использовать при всестороннем понимании её особенностей и вместе с другими формами анализа и практиками управления рисками, чтобы смягчить её ограничения.
5.2. Управление рисками с LSMA
Динамическое размещение стоп-лосса
Способность LSMA адаптироваться к движениям цены делает её подходящей для установки динамических уровней стоп-лосса. Размещая стоп-лосс ордер чуть ниже LSMA для длинных позиций или выше неё для коротких, трейдеры могут согласовать управление рисками с импульсом преобладающего тренда. Этот метод обеспечивает выход из позиций, когда тренд, побудивший к входу, может разворачиваться, тем самым защищая капитал от более крупных просадок. Главное: задать стоп-лосс на расстоянии, учитывающем нормальную волатильность актива, чтобы не быть выбитым из сделки преждевременно.
Определение размера позиции на основе волатильности
Трейдеры могут использовать LSMA для определения размера позиции, оценивая текущую волатильность рынка. Более волатильный рынок, о котором говорят более широкие колебания вокруг LSMA, требует меньших размеров позиций для поддержания постоянного уровня риска. И наоборот, при менее волатильных условиях трейдеры могут увеличивать размеры позиций. Такой подход, основанный на волатильности, обеспечивает соразмерность потенциального убытка по каждой сделке общему торговому капиталу в соответствии с принципами грамотного управления рисками.
| Рыночные условия | Стратегия определения размера позиции |
|---|---|
| Высокая волатильность | Уменьшить размер позиции для управления риском |
| Низкая волатильность | Рассмотреть увеличение размера позиции в пределах допустимого риска |
Корректировка параметров риска
Корректировка параметров риска в ответ на изменения наклона LSMA может усовершенствовать стратегию управления рисками трейдера. Всё более крутой наклон LSMA может указывать на нарастающую силу тренда, что способно оправдать более близкий стоп-лосс для фиксации большей прибыли. И наоборот, выравнивающийся наклон может сигнализировать об ослаблении тренда, побуждая отодвинуть стоп-лосс, чтобы не выходить при незначительных откатах. Эти корректировки всегда следует делать в контексте общей системы управления рисками и допустимого для трейдера уровня риска.
Сочетание LSMA с другими индикаторами риска
Хотя LSMA может быть центральной при установке динамических стопов и корректировке риска, её сочетание с другими индикаторами риска, например со средним истинным диапазоном (ATR), может дать более целостный подход к управлению рисками. ATR может помочь определить размещение стоп-лосса, обеспечивая меру средней волатильности актива за заданный период. Использование ATR вместе с LSMA может помочь устанавливать более чувствительные стоп-лосс ордера, настроенные как на направление тренда, так и на волатильность рынка.
| Индикатор риска | Назначение в управлении рисками |
|---|---|
| LSMA | Согласует стоп-лосс ордера с направлением и импульсом тренда |
| ATR | Определяет размещение стоп-лосса на основе рыночной волатильности |
Непрерывная оценка риска
Отзывчивость LSMA на изменения цены требует непрерывной оценки риска. Поскольку индикатор обновляется с каждой новой точкой данных, трейдерам следует пересматривать свои стоп-лосс ордера и размеры позиций, чтобы убедиться, что они по-прежнему соответствуют текущим рыночным условиям. Такая оценка должна быть регулярной частью торговой рутины, чтобы стратегии управления рисками оставались эффективными по мере изменения рыночной динамики.
5.3. Влияние рыночных условий на результативность LSMA
Рыночная волатильность и отзывчивость LSMA
Рыночная волатильность существенно влияет на результативность LSMA. На сильно волатильных рынках LSMA может демонстрировать более крупные колебания, что может приводить к увеличению числа ложных сигналов. Трейдерам следует быть осторожными, так как такие условия могут заставить LSMA реагировать на ценовой шум, а не на настоящие смены тренда. И наоборот, на рынках с низкой волатильностью LSMA, как правило, даёт более надёжные сигналы, поскольку её сглаживающий эффект проявляется сильнее, когда движения цены менее хаотичны.
Сила тренда и сигналы LSMA
Сила тренда, это ещё один важный фактор, влияющий на эффективность LSMA. Сильные, устойчивые тренды благоприятствуют трендовым способностям LSMA, позволяя получать более чёткие сигналы, пригодные для действий. Когда тренды слабые или рынок неровный, LSMA может давать неоднозначные сигналы, из-за чего трейдерам трудно уверенно определить направление тренда.
Фаза рынка и полезность LSMA
Понимание фазы рынка необходимо при применении LSMA. В трендовых фазах польза LSMA возрастает, так как она эффективно отслеживает и подтверждает направление тренда. Однако в фазах бокового движения результативность LSMA падает, нередко превращаясь в горизонтальную линию, которая даёт мало или вовсе не даёт полезной для действий информации, что может приводить к множеству ложных входов и выходов.
Адаптивность и настройка LSMA
Адаптивность LSMA к разным рыночным условиям это палка о двух концах. Хотя она позволяет настраивать индикатор под разные уровни волатильности и разную силу тренда, она также требует постоянной подстройки и оптимизации. Трейдерам необходимо уметь тонко настраивать параметры LSMA, например длину периода, чтобы сохранять её эффективность в разных рыночных сценариях.
| Рыночные условия | Влияние на результативность LSMA | Что учесть трейдеру |
|---|---|---|
| Высокая волатильность | Больше ложных сигналов | Использовать дополнительные фильтры |
| Низкая волатильность | Более надёжные сигналы | Уверенность в следовании за трендом |
| Сильный тренд | Более чёткие сигналы | Использовать LSMA для входов/выходов |
| Слабый/неровный тренд | Неоднозначные сигналы | Меньше полагаться на LSMA |
| Трендовый рынок | Повышенная полезность | Согласовывать сделки с направлением LSMA |
| Боковой рынок | Ограниченная полезность | Искать альтернативные индикаторы |
Трейдерам необходимо действовать гибко, постоянно оценивая преобладающие рыночные условия, чтобы определить текущую результативность LSMA и её возможное влияние на торговые решения.
Продукты с кредитным плечом могут быстро привести к потере денег. В России розничные договоры форекс и CFD могут предлагать только лицензированные форекс-дилеры, состоящие в саморегулируемой организации.